
Como abrir conta poupança para menor de idade
Abrir uma conta poupança para crianças e adolescentes pode ajudar na organização de presentes, mesadas e reservas financeiras. Entenda quem pode solicitar a abertura, quais documentos costumam ser exigidos, como funciona a movimentação e quais cuidados tomar ao comparar bancos.
A abertura de uma conta poupança para criança ou adolescente é uma alternativa usada por muitas famílias para separar valores destinados ao futuro, receber presentes em dinheiro, organizar mesadas ou iniciar conversas sobre educação financeira. Embora a conta fique vinculada ao CPF do menor, o procedimento exige a participação de quem exerce a responsabilidade legal.
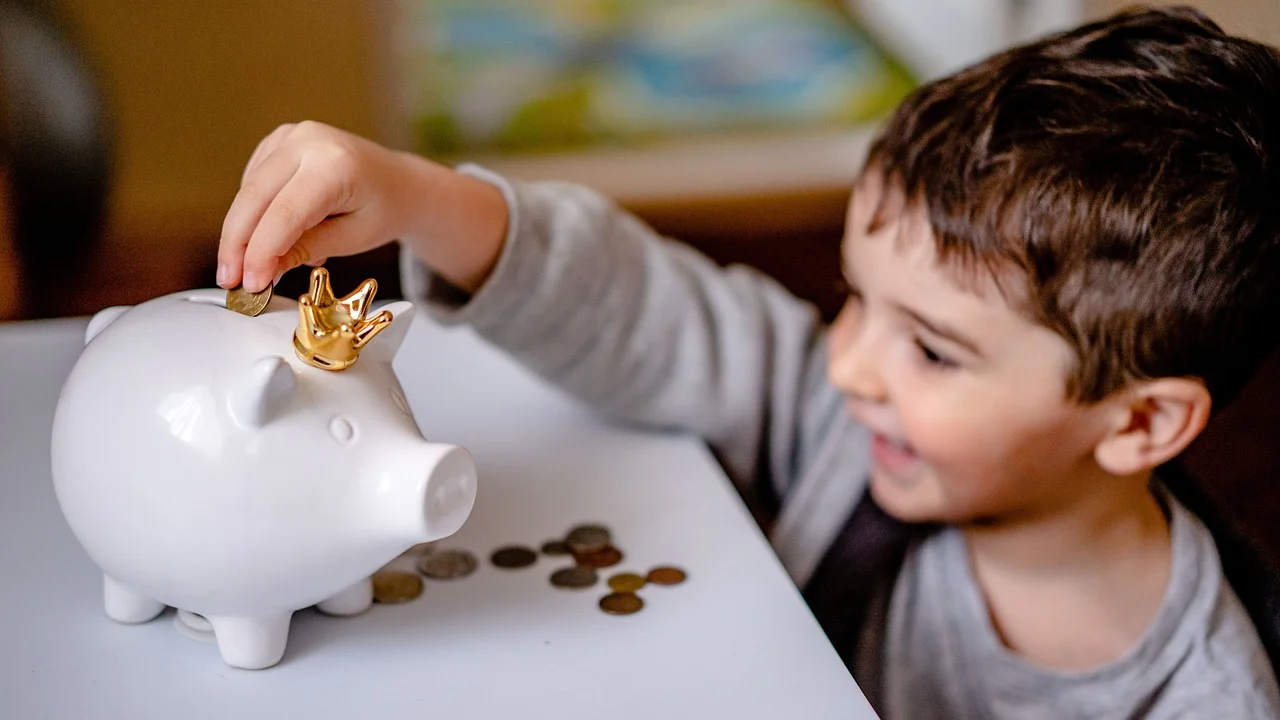
As regras práticas podem variar entre bancos, cooperativas de crédito e instituições de pagamento. Por isso, é importante entender a documentação básica, identificar quem pode assinar a proposta e verificar quais operações estarão disponíveis. Além da poupança tradicional, algumas instituições oferecem contas infantis ou juvenis com recursos digitais, cartões e limites específicos.
Este guia explica como costuma funcionar a abertura, o papel dos pais, tutores e curadores, os documentos mais pedidos e os pontos que merecem atenção antes de escolher onde guardar o dinheiro. O objetivo é facilitar uma decisão informada, sem confundir uma conta de poupança com investimentos de maior risco ou com uma conta exclusivamente em nome do responsável.
Entenda o que é uma conta poupança para menor
A conta poupança é uma modalidade bancária destinada à guarda de recursos e à remuneração conforme as regras aplicáveis à caderneta de poupança. Quando aberta para uma pessoa menor de 18 anos, ela é registrada em nome da criança ou do adolescente, identificado por seu CPF. Porém, como o titular ainda não tem plena capacidade civil, a abertura e a administração inicial dependem de um representante ou assistente legal.
Na prática, a instituição financeira fará a identificação tanto do menor quanto do adulto responsável. O responsável apresenta os próprios documentos, comprova o vínculo ou a representação e assina os formulários exigidos. O dinheiro depositado pertence ao titular menor de idade, mesmo que os depósitos tenham sido feitos pelos pais, avós ou outras pessoas.
Conta em nome do menor não é conta em nome dos pais
Essa diferença é relevante para a organização patrimonial da família. Uma conta aberta somente no nome da mãe, do pai ou de outro adulto continua pertencendo formalmente a esse adulto. Já uma poupança em nome do menor identifica a criança ou o adolescente como titular dos recursos, com gestão realizada de acordo com as regras de representação civil e do banco.
Essa separação também facilita o acompanhamento de depósitos feitos em aniversários, datas comemorativas ou por diferentes familiares. Em caso de dúvidas sobre a titularidade, os dados cadastrais e os extratos da conta ajudam a demonstrar para quem o produto foi contratado.
Poupança e conta infantil podem ser produtos diferentes
Alguns bancos oferecem uma poupança convencional para menores. Outros apresentam pacotes chamados de conta infantil, conta kids ou conta juvenil, que podem reunir poupança, conta de pagamento, cartão de débito, aplicativo e ferramentas de controle parental. O nome comercial varia, portanto é necessário conferir o contrato e as condições do produto.
Uma conta com cartão ou transferências instantâneas, por exemplo, pode ter regras de idade, limites de movimentação e autorizações adicionais. Não suponha que toda poupança permita as mesmas funcionalidades de uma conta corrente. Pergunte expressamente quais serviços podem ser usados pelo menor e quais ficam restritos ao responsável.
Quem pode abrir e movimentar a conta
Em geral, pai e mãe podem representar filhos menores de idade no relacionamento com o banco, desde que apresentem a documentação solicitada. Quando não há pais disponíveis para exercer essa função, um tutor ou curador legalmente constituído pode atuar, mediante comprovação adequada. Situações de guarda, emancipação, inventário e disputa familiar podem demandar documentos adicionais ou orientação jurídica.
A idade do titular também interfere no modo de participação. Crianças pequenas são representadas pelos responsáveis, enquanto adolescentes podem participar mais ativamente do atendimento e, dependendo das regras da instituição, usar certos serviços autorizados. Isso não elimina a necessidade de validação do adulto responsável quando a lei ou o contrato assim exigirem.
| Situação do titular | Atuação usual do responsável | Ponto de atenção |
|---|---|---|
| Criança | Representa o titular na abertura e nas solicitações. | Levar documento da criança, CPF e prova de filiação ou guarda. |
| Adolescente não emancipado | Assiste ou representa conforme a regra do banco e a operação. | Verificar acesso a aplicativo, cartão e limites de movimentação. |
| Menor sob tutela | Tutor realiza os atos em nome do menor. | É comum ser exigido termo de tutela ou decisão judicial. |
| Menor sob curatela | Curador atua dentro dos poderes definidos legalmente. | O banco pode pedir documentos judiciais atualizados. |
| Menor emancipado | Pode praticar atos civis em nome próprio, conforme a emancipação. | Apresentar prova documental da emancipação quando solicitada. |
O Código Civil estabelece regras sobre capacidade civil, representação e assistência de menores. Para compreender o conceito de forma geral, vale consultar o Código Civil disponibilizado pela Presidência da República. No atendimento bancário, contudo, também prevalecem os procedimentos cadastrais e de prevenção a fraudes definidos pela instituição.
É recomendável não enviar fotos de documentos por mensagens informais nem compartilhar senhas com parentes que não sejam os representantes habilitados. A facilidade de movimentar a conta não deve comprometer a proteção do dinheiro e dos dados pessoais do menor.
Documentos necessários para abrir a poupança
A lista exata depende da instituição, do canal de abertura e da situação familiar. Bancos digitais podem pedir envio de fotos, validação facial e assinatura eletrônica; agências físicas tendem a conferir os documentos originais. Ter a documentação organizada reduz o risco de uma solicitação ser interrompida por inconsistências no cadastro.
O CPF é um dos pontos centrais. Crianças e adolescentes podem ter CPF próprio, e esse número é usado para vincular a conta ao titular. Se o menor ainda não tiver inscrição regular, será necessário providenciá-la antes ou seguir a orientação do banco sobre a regularização cadastral.
Itens normalmente solicitados
- Documento de identificação do menor, como certidão de nascimento ou documento oficial com foto, quando houver;
- CPF do menor de idade;
- Documento oficial com foto do pai, mãe, tutor ou curador;
- CPF do responsável legal, se não constar no documento apresentado;
- Comprovante de residência recente do responsável;
- Documento que comprove filiação, guarda, tutela, curatela ou outra forma de representação, quando aplicável.
A certidão de nascimento costuma ser especialmente útil para crianças que ainda não possuem carteira de identidade. Em casos de guarda compartilhada, separação dos pais ou alteração de nome, leve os documentos que esclareçam a situação. Se houver dúvida sobre quem pode representar o menor, entre em contato com a instituição antes de se deslocar até uma agência.
Dados cadastrais devem estar corretos
Nome completo, data de nascimento, nome da mãe, CPF e endereço precisam coincidir com os documentos apresentados. Diferenças de grafia, atualização de sobrenome após casamento ou informações desatualizadas podem exigir correção prévia. Não tente abrir a conta usando dados de terceiros ou omitindo informações: além de causar bloqueios, isso pode dificultar o acesso futuro aos valores.
Também é prudente guardar cópias dos comprovantes de abertura, termos de adesão e dados de atendimento. Esses registros são úteis se for necessário atualizar o responsável, contestar uma cobrança ou solicitar acesso à conta posteriormente.
Passo a passo para solicitar a abertura
O processo pode ser feito presencialmente, pelo aplicativo ou pelo site, conforme a instituição. Nem todos os bancos habilitam abertura digital para menores, e alguns pedem que a primeira validação seja presencial. Antes de iniciar, consulte o canal oficial do banco e confirme se há exigência de agendamento.
Evite tomar decisões apenas pelo nome do produto ou por uma oferta recebida em redes sociais. Use os canais oficiais, leia as condições e compare as limitações de cada alternativa. O roteiro abaixo resume uma sequência segura e prática.
- Reúna os documentos: separe identificação e CPF do menor, documentos do responsável, comprovante de endereço e prova de representação, quando necessária.
- Escolha a instituição: compare atendimento, canais digitais, tarifas relacionadas a serviços adicionais e regras de movimentação para menores.
- Confirme a modalidade: informe que a conta deve ficar em nome do menor e pergunte se será poupança, conta de pagamento ou outro produto.
- Faça a solicitação oficial: vá à agência, use o aplicativo ou o site indicado pelo banco e preencha os dados com atenção.
- Envie ou apresente os documentos: siga as orientações de imagem, assinatura, reconhecimento facial ou apresentação presencial.
- Leia o contrato: confira titularidade, responsáveis autorizados, limites, tarifas, regras de saque e canais de atendimento.
- Ative os acessos com segurança: crie senhas fortes, habilite notificações e não compartilhe códigos de confirmação.
- Guarde os comprovantes: salve o número da conta, contratos, protocolos e dados de contato da instituição.
Durante a contratação, pergunte se há depósito mínimo, saldo mínimo, prazo de análise cadastral e necessidade de comparecimento de ambos os pais em alguma circunstância. A resposta pode variar de acordo com a política interna e os documentos apresentados.
“Toda criança tem direito a um padrão de vida adequado ao seu desenvolvimento físico, mental, espiritual, moral e social.”
Convenção sobre os Direitos da Criança, Nações Unidas
Embora essa norma não trate especificamente de produtos bancários, ela reforça a importância de decisões tomadas por adultos responsáveis com foco no bem-estar e no desenvolvimento da criança. Uma conta pode ser uma ferramenta educativa, mas não substitui planejamento familiar, diálogo e proteção adequada.
Como funciona a movimentação e o acesso ao dinheiro
Após a abertura, é comum que o responsável tenha acesso para acompanhar saldo, extratos e movimentações. O grau de autonomia concedido ao menor varia. Há instituições que permitem cartão de débito para adolescentes, outras oferecem apenas consulta ou exigem autorização específica para transferências e saques.
É importante entender que ter uma conta no CPF do menor não significa liberdade irrestrita para qualquer pessoa movimentar os recursos. O banco define procedimentos de segurança, e operações fora do padrão podem ser bloqueadas para confirmação. Em valores elevados ou situações específicas, pode haver exigências documentais adicionais.
Saques, transferências e PIX
Verifique se a conta possibilita saque em caixa eletrônico, transferência entre contas e cadastro de chave PIX. Quando esses recursos estiverem disponíveis, pergunte sobre limites diários, necessidade de autorização no aplicativo e possibilidade de bloqueio temporário. Para crianças menores, muitas famílias preferem manter somente depósitos e consultas, reduzindo a exposição a erros e golpes.
Ao cadastrar uma chave PIX, tenha cuidado com a exposição de dados. Chaves aleatórias podem oferecer maior privacidade do que telefone ou e-mail em determinadas situações. Nunca informe senha, token ou código enviado por SMS para concluir uma operação solicitada por alguém que entrou em contato inesperadamente.
Atualização quando o titular completa 18 anos
Ao atingir a maioridade civil, o titular passa a responder diretamente pela conta. Normalmente, o banco solicitará atualização cadastral, confirmação de telefone, endereço e renda, além de eventual assinatura de novos termos. Não deixe essa atualização para depois, pois acessos vinculados ao responsável podem deixar de ser apropriados ou sofrer restrições.
Esse momento também é uma boa oportunidade para revisar objetivos financeiros. O titular pode decidir manter a poupança, usar parte do dinheiro para estudo ou reorganizar os recursos conforme sua realidade, sempre considerando segurança, liquidez e conhecimento sobre os produtos escolhidos.
Rendimento da poupança e educação financeira
A poupança tem regras próprias de remuneração e costuma ser vista como uma opção simples por sua facilidade de entendimento e liquidez. Entretanto, rendimento e rentabilidade não devem ser analisados isoladamente. É necessário considerar o objetivo do dinheiro, o prazo de uso, a necessidade de acesso rápido e o perfil de risco compatível com a família.
Antes de abrir a conta apenas por expectativa de ganhos, consulte as regras atuais de rendimento em fonte oficial. O Banco Central do Brasil explica aspectos da caderneta de poupança, incluindo sua forma de remuneração. As condições podem envolver a data de aniversário de cada depósito, razão pela qual sacar antes de determinado período pode afetar a remuneração daquele valor.
Use a conta como instrumento de aprendizado
A existência de uma poupança pode criar oportunidades concretas para ensinar a diferença entre desejo imediato e objetivo planejado. Para adolescentes, acompanhar extratos e definir metas simples pode ser mais útil do que apenas receber dinheiro sem contexto. O aprendizado deve ser proporcional à idade e sem transferir ao menor responsabilidades financeiras que pertencem aos adultos.
Uma rotina possível é separar pequenos depósitos por finalidade: uma parte para um objetivo de curto prazo, outra para uma meta mais distante e outra para doação ou compartilhamento, se isso fizer sentido para a família. O principal é mostrar que guardar dinheiro envolve escolhas e acompanhamento, não apenas deixar valores parados.
Cuidados para escolher banco e evitar problemas
A escolha deve considerar mais do que a proximidade de uma agência ou a aparência do aplicativo. Compare a clareza do contrato, a qualidade dos canais de suporte, a facilidade para atualizar dados e as ferramentas de segurança. Para uma família que precisa movimentar recursos frequentemente, por exemplo, a disponibilidade de atendimento pode ser mais relevante do que recursos adicionais de uma conta juvenil.
Leia com atenção as informações sobre tarifas. A poupança possui características próprias, mas serviços associados, como emissão de cartão, transferências fora de determinados parâmetros, segunda via de documentos ou pacotes de conta vinculados, podem ter condições distintas. Pergunte o que é gratuito, o que é opcional e como cancelar serviços não desejados.
Sinais de alerta contra fraudes
- Mensagens que prometem liberar uma conta infantil mediante pagamento antecipado;
- Pedidos de senha, token, código de SMS ou foto do cartão por telefone e redes sociais;
- Links encurtados ou páginas com endereço diferente do canal oficial da instituição;
- Solicitações para instalar aplicativos de acesso remoto no celular do responsável;
- Pressão para fazer transferências imediatas em nome de uma suposta atualização cadastral.
Instituições financeiras não devem pedir senhas completas ou códigos de autenticação para confirmar identidade em um contato não solicitado. Diante de uma mensagem suspeita, não clique no link. Acesse o aplicativo ou o site digitado por você, consulte os canais oficiais e, se necessário, bloqueie temporariamente os acessos.
Outro cuidado importante é evitar publicar em redes sociais dados sobre saldo, número da conta, cartão ou valores recebidos pela criança. Informações aparentemente inofensivas podem facilitar abordagens fraudulentas e tentativas de engenharia social contra a família.
Perguntas frequentes
É possível abrir conta poupança para bebê?
Sim, normalmente é possível abrir uma conta em nome de bebê, desde que o CPF esteja regular e o pai, a mãe ou outro representante legal apresente os documentos exigidos. A certidão de nascimento costuma integrar a documentação, mas cada instituição pode definir requisitos adicionais.
Os avós podem abrir uma poupança no nome do neto?
Em regra, os avós podem fazer depósitos em uma conta já aberta em nome do neto. Para abrir e administrar a conta, porém, a instituição costuma exigir a presença ou autorização de quem detém a representação legal, como pai, mãe, tutor ou curador. Confirme diretamente com o banco antes de iniciar o processo.
É obrigatório ter conta corrente para abrir uma poupança?
Não necessariamente. Algumas instituições permitem contratar poupança sem conta corrente, enquanto outras oferecem produtos combinados ou digitais com regras próprias. O ponto essencial é verificar se a modalidade escolhida atende ao objetivo e quais serviços estarão vinculados à contratação.
O responsável pode retirar todo o dinheiro da conta do menor?
A movimentação é feita conforme a representação legal e as regras do banco, mas os recursos pertencem ao menor titular. O responsável deve agir em benefício da criança ou do adolescente. Em situações de conflito familiar, valores expressivos ou dúvidas sobre uso dos recursos, é prudente buscar orientação jurídica qualificada.
Conclusão
A abertura de uma poupança para menor de idade exige atenção à titularidade, aos documentos e à representação legal. Com CPF do menor, identificação do responsável e comprovação do vínculo quando necessária, o processo costuma ser simples, mas as regras operacionais variam entre instituições.
Antes de contratar, confirme quais recursos estarão disponíveis, como funcionam saques e transferências, quais dados serão compartilhados e se existem tarifas ligadas a serviços adicionais. Mais do que escolher uma conta, a decisão pode servir para criar hábitos de organização e conversas responsáveis sobre dinheiro, sempre com a proteção do menor em primeiro lugar.
Referências
- Banco Central do Brasil — Perguntas frequentes sobre caderneta de poupança.
- Presidência da República — Código Civil, Lei nº 10.406.
- Receita Federal — Cadastro de Pessoas Físicas (CPF).
- Nações Unidas — Convenção sobre os Direitos da Criança.
Escrito por
Editor-chefe e redator
Editor-chefe do O Valor da Educação, escreve tutoriais e guias de tecnologia com foco em clareza, pesquisa cuidadosa e aplicação prática no dia a dia.