Como aceitar pagamento por cartão no pequeno negócio
Aceitar cartão pode ampliar as formas de pagamento do pequeno negócio e facilitar as vendas. Entenda como escolher uma solução, avaliar taxas e prazos, cadastrar-se, usar o equipamento com segurança e organizar a rotina financeira sem perder o controle.
Aceitar pagamentos por cartão deixou de ser um recurso restrito a lojas grandes. Profissionais autônomos, vendedores, prestadores de serviços, pequenos comércios e negócios que atendem em domicílio podem usar diferentes soluções para receber por débito, crédito e aproximação. Para o cliente, a possibilidade de escolher como pagar costuma trazer praticidade. Para quem vende, pode significar menos desistências no momento de fechar a compra.
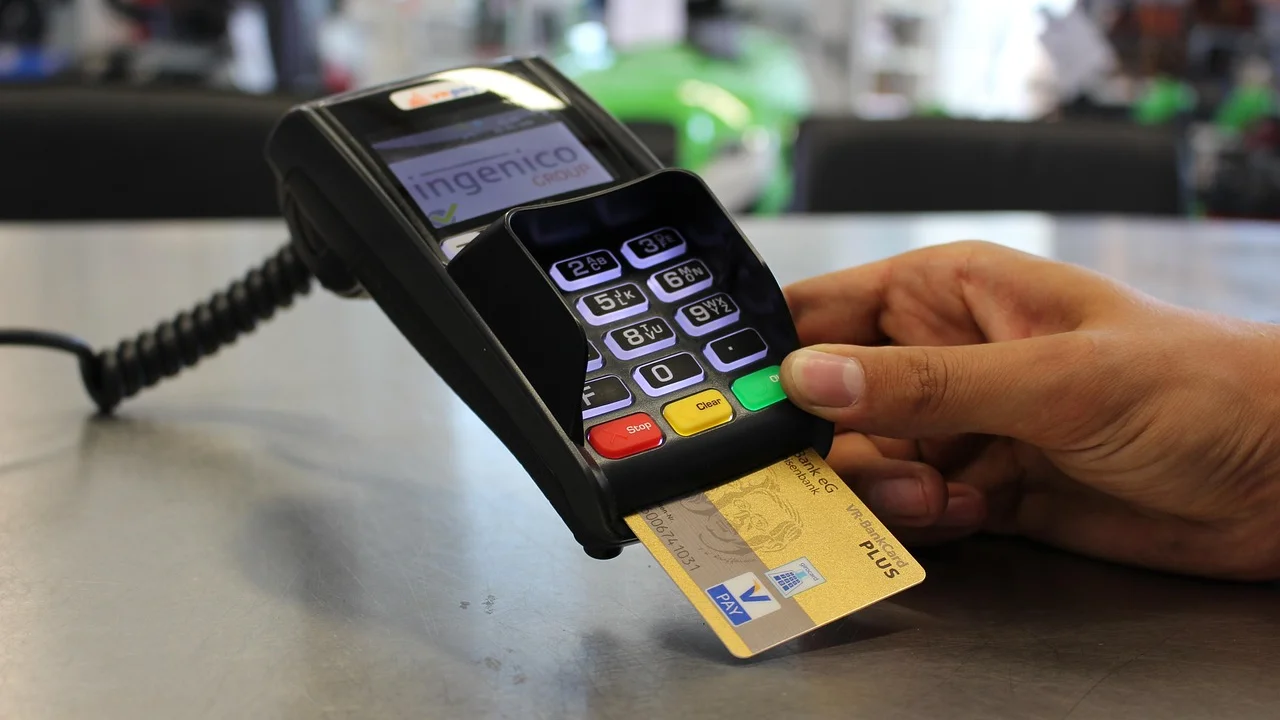
Mas colocar uma maquininha no balcão ou instalar um aplicativo no celular não deve ser uma decisão tomada apenas pela promessa de taxas baixas. É preciso entender quanto custa cada venda, quando o dinheiro ficará disponível, quais bandeiras são aceitas, como funciona o suporte e que cuidados reduzem o risco de golpes e erros operacionais.
Este guia mostra como estruturar esse processo de forma consciente. Você verá o que avaliar antes da contratação, como comparar modalidades de recebimento, como operar a venda no dia a dia e quais registros financeiros ajudam o pequeno negócio a manter a saúde do caixa.
Por que oferecer pagamento por cartão
O cartão atende consumidores que não usam dinheiro em espécie, preferem concentrar gastos em uma fatura ou precisam parcelar uma compra de valor mais alto. Ao limitar o negócio a uma única forma de pagamento, o vendedor pode perder oportunidades simplesmente porque o cliente não tem o meio aceito naquele momento.
Além de ampliar as opções, o recebimento eletrônico cria um registro das transações. Esse histórico facilita a conferência das vendas, a identificação de estornos e a conciliação com o extrato bancário. Isso não substitui um controle financeiro bem feito, mas torna a rotina mais organizada do que guardar apenas comprovantes em papel ou depender de anotações soltas.
Cartão não é igual a dinheiro imediato
Um ponto importante é que o valor aprovado na venda não necessariamente entra na conta no mesmo instante. No débito, a liquidação tende a ser mais rápida, mas depende do contrato e da instituição. No crédito à vista, pode haver um prazo padrão de recebimento. Já no parcelado, o dinheiro pode ser liberado conforme as parcelas ou antecipado mediante cobrança de taxa.
Por isso, a escolha deve considerar a necessidade de capital de giro. Um negócio que precisa comprar mercadorias todos os dias pode preferir um prazo curto de recebimento, mesmo que isso represente uma taxa diferente. A melhor alternativa não é automaticamente a mais barata: é a que combina custo, prazo e previsibilidade para a operação.
Quais soluções um pequeno negócio pode usar
Há diversas formas de aceitar cartão, e a escolha depende do tipo de atendimento, do volume de vendas e da infraestrutura disponível. As maquininhas físicas continuam populares por serem simples de apresentar ao cliente. Contudo, soluções por aplicativo, links de pagamento e checkout para loja virtual também podem complementar as vendas.
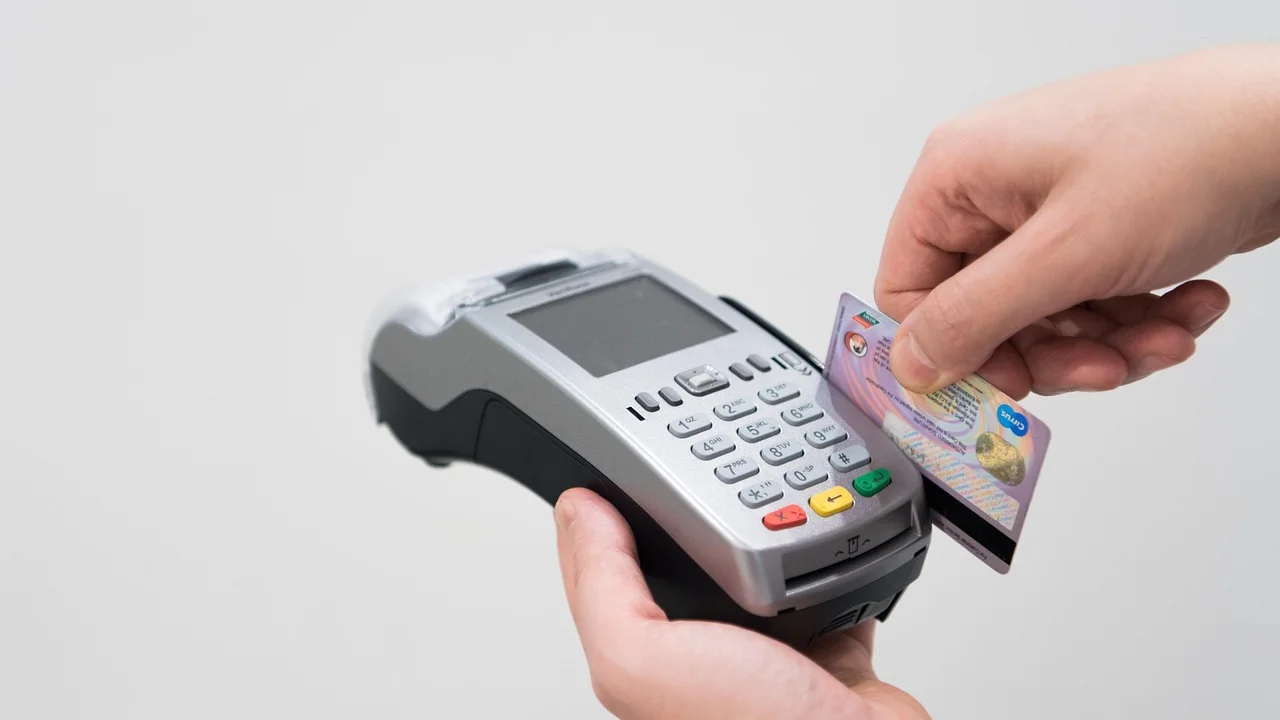
Antes de contratar, verifique se a solução aceita as bandeiras mais usadas pelo seu público, se permite pagamentos por aproximação e se há compatibilidade com a conta bancária ou conta de pagamento que você pretende utilizar. Também vale confirmar se o equipamento funciona com chip próprio, Wi-Fi ou conexão do celular, especialmente para vendas externas.
| Solução | Como funciona | Indicação principal | Ponto de atenção |
|---|---|---|---|
| Maquininha com chip | Usa conexão móvel própria para processar vendas. | Atendimento na rua, entregas e locais sem Wi-Fi. | Confira a cobertura de sinal e a bateria. |
| Maquininha com Wi‑Fi ou Bluetooth | Depende de rede Wi‑Fi ou do celular conectado. | Lojas fixas e profissionais que já usam smartphone. | A falha de internet pode interromper as vendas. |
| Tap to Pay no celular | O celular compatível atua como terminal por aproximação. | Prestadores de serviço e vendas móveis. | Exige aparelho e aplicativo compatíveis. |
| Link de pagamento | O cliente recebe um link para concluir a cobrança on-line. | Vendas por mensagem, redes sociais e encomendas. | Confirme a identidade do pagador antes de entregar. |
| Checkout de loja virtual | O pagamento é realizado no ambiente de comércio eletrônico. | Negócios com site e catálogo digital. | Exige atenção a frete, fraude e política de troca. |
Também é possível combinar meios de pagamento. Uma loja física pode ter maquininha para atendimento presencial e link para pedidos feitos por mensagem. Um profissional que visita clientes pode usar o celular por aproximação e manter uma alternativa para quando houver problema de conexão. Ter um plano de contingência reduz a chance de perder uma venda por falha técnica.
O que comparar antes de contratar uma maquininha
Taxa é importante, mas não deve ser analisada isoladamente. Algumas empresas divulgam percentuais diferentes conforme a modalidade da venda, o prazo para receber e o faturamento do estabelecimento. Leia as condições completas, procure eventuais tarifas de adesão, aluguel, conta, saque, inatividade ou antecipação e guarde uma cópia do contrato ou das telas com a oferta contratada.
O ideal é comparar propostas usando exemplos próximos da sua realidade. Se a maior parte das vendas é no crédito parcelado, uma taxa atraente para débito não resolve o problema. Da mesma forma, se o ticket médio é baixo, uma tarifa fixa por transação, quando existir, pode ter peso maior do que parece.
Itens essenciais na comparação
- Taxas por modalidade: débito, crédito à vista, crédito parcelado e pagamento por aproximação.
- Prazo de recebimento: confira quando o saldo estará disponível para transferência ou uso.
- Antecipação: entenda se ela é opcional, automática e qual custo incide sobre ela.
- Bandeiras aceitas: confirme se elas atendem ao perfil dos seus clientes.
- Custo do equipamento: avalie compra, aluguel, comodato e regras de devolução.
- Atendimento e suporte: descubra os canais disponíveis em caso de falha ou contestação.
- Recursos de gestão: verifique relatórios, comprovante digital, integração e exportação de vendas.
Observe ainda as regras para pessoa física, MEI e pessoa jurídica. Algumas plataformas permitem cadastro com CPF, enquanto outras oferecem recursos comerciais mais completos para CNPJ. Para quem está formalizado, manter os dados do negócio atualizados ajuda a evitar bloqueios por divergência cadastral e torna os relatórios mais consistentes.
Passo a passo para começar a aceitar cartão
O cadastro costuma ser digital e relativamente simples, mas vale fazer cada etapa com atenção. O processo varia entre empresas, porém geralmente envolve identificação do titular, validação de dados, indicação de conta para recebimento e escolha do equipamento ou aplicativo.
Use informações verdadeiras e coerentes com a atividade exercida. Caso a plataforma solicite documentos, envie imagens legíveis e confira se nome, CPF ou CNPJ e dados bancários estão corretos. Erros pequenos podem atrasar a análise ou dificultar o resgate do saldo depois.
- Defina a necessidade do negócio. Liste onde as vendas acontecem, quais cartões os clientes usam e se há demanda por parcelamento.
- Compare empresas e condições. Consulte taxas, prazos, bandeiras, custo do aparelho, suporte e regras de antecipação.
- Faça o cadastro. Informe seus dados pessoais ou empresariais e utilize uma conta de recebimento em seu nome ou no nome do negócio, conforme exigido.
- Configure a solução. Ative a maquininha, atualize o aplicativo, conecte-se à internet e estabeleça senha de acesso forte.
- Faça uma venda-teste permitida pela plataforma. Verifique se a operação aparece no histórico e se o comprovante é emitido corretamente.
- Informe os clientes. Sinalize, de forma clara, quais formas de pagamento são aceitas e se há parcelamento disponível.
- Concilie os recebimentos. Compare as vendas realizadas com os créditos efetivamente liberados na conta.
Após a ativação, familiarize-se com as funções de cancelamento, reembolso e emissão de comprovante. Não tente resolver uma cobrança aprovada devolvendo dinheiro em espécie sem registrar o procedimento correto. Sempre que for necessário estornar, use o fluxo disponibilizado pela instituição e preserve os comprovantes.
Taxas, parcelamento e formação de preço
O custo do cartão precisa entrar na formação de preço, assim como embalagem, transporte, impostos, aluguel e outros gastos da atividade. Ignorar as taxas pode fazer uma venda aparentemente boa gerar margem menor do que o esperado. Em vez de decidir no improviso a cada atendimento, estabeleça previamente uma política de preços e de parcelamento.
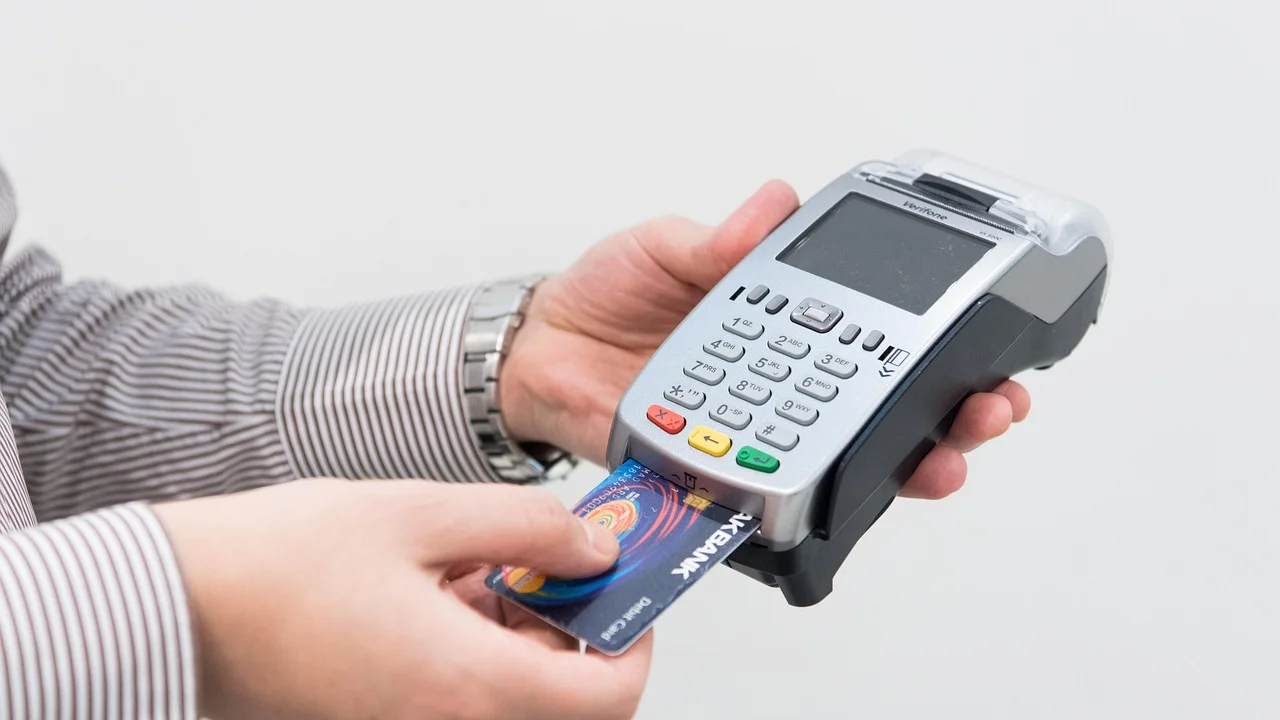
O Código de Defesa do Consumidor permite diferenciação de preço conforme o prazo ou instrumento de pagamento, desde que essa condição seja informada de maneira clara e visível ao consumidor. Isso significa que o negócio deve evitar surpresas no caixa. Se houver valor diferente para pagamento à vista, parcelado ou por determinado meio, o cliente precisa saber antes de concluir a compra.
“Toda informação ou publicidade, suficientemente precisa, veiculada por qualquer forma ou meio de comunicação com relação a produtos e serviços oferecidos ou apresentados, obriga o fornecedor que a fizer veicular ou dela se utilizar.”
Lei nº 8.078/1990, Código de Defesa do Consumidor, art. 30
Como decidir sobre o parcelamento
Parcelar pode ajudar a vender itens de maior valor, mas exige cálculo. Avalie a taxa total, o prazo de recebimento e o efeito no fluxo de caixa. Uma alternativa é definir número máximo de parcelas sem juros a partir de um valor mínimo de compra. Outra é oferecer parcelamento com juros quando a plataforma permitir, deixando as condições explícitas antes da confirmação.
Evite prometer “sem juros” sem entender o custo embutido. Mesmo que o cliente não pague juros diretamente, o estabelecimento pode arcar com uma taxa maior pela venda parcelada. O ponto central é conhecer a margem de cada produto ou serviço e decidir de maneira transparente, sem transferir custos de forma confusa.
Segurança nas vendas presenciais e digitais
O uso de cartão reduz a necessidade de lidar com dinheiro físico, mas não elimina riscos. Golpes podem envolver máquinas adulteradas, falsos comprovantes, pedidos de troca de cartão e links de pagamento enviados por canais falsos. Treinamento e rotina de conferência são fundamentais, mesmo em negócios pequenos.
Na venda presencial, acompanhe a transação até a tela final de aprovação e não se baseie apenas na mensagem mostrada pelo celular do cliente. Confira o valor digitado antes de aproximar ou inserir o cartão. Se o cliente solicitar cancelamento, execute o cancelamento na própria solução e entregue o comprovante correspondente, quando houver.
Boas práticas para reduzir problemas
- Mantenha a maquininha sob supervisão e não a empreste a desconhecidos.
- Proteja senhas do aplicativo, da conta e do aparelho; não as compartilhe com funcionários sem necessidade.
- Use bloqueio de tela, atualizações de sistema e aplicativos obtidos em lojas oficiais.
- Confira nome, valor, data e status da operação no histórico antes de liberar produtos ou serviços.
- Em vendas remotas, combine procedimentos de confirmação compatíveis com a política do negócio.
- Desconfie de contatos que peçam códigos de verificação, acesso remoto ao celular ou transferência para “liberar” a conta.
Para entender princípios de proteção de dados pessoais aplicáveis a atividades comerciais, vale consultar a Lei Geral de Proteção de Dados Pessoais. Na prática, isso inclui coletar apenas o necessário, guardar informações com cuidado e evitar pedir dados de cartão por mensagens. O próprio sistema de pagamento deve processar informações sensíveis; o vendedor não deve anotar número completo, código de segurança ou senha do cliente.
Controle financeiro e conciliação das vendas
Uma venda aprovada é apenas o início do acompanhamento financeiro. Para saber quanto realmente entrou, é necessário conferir valores brutos, descontos de taxas, estornos, antecipações e datas de crédito. Essa verificação é chamada de conciliação e ajuda a encontrar diferenças antes que se tornem um problema maior.
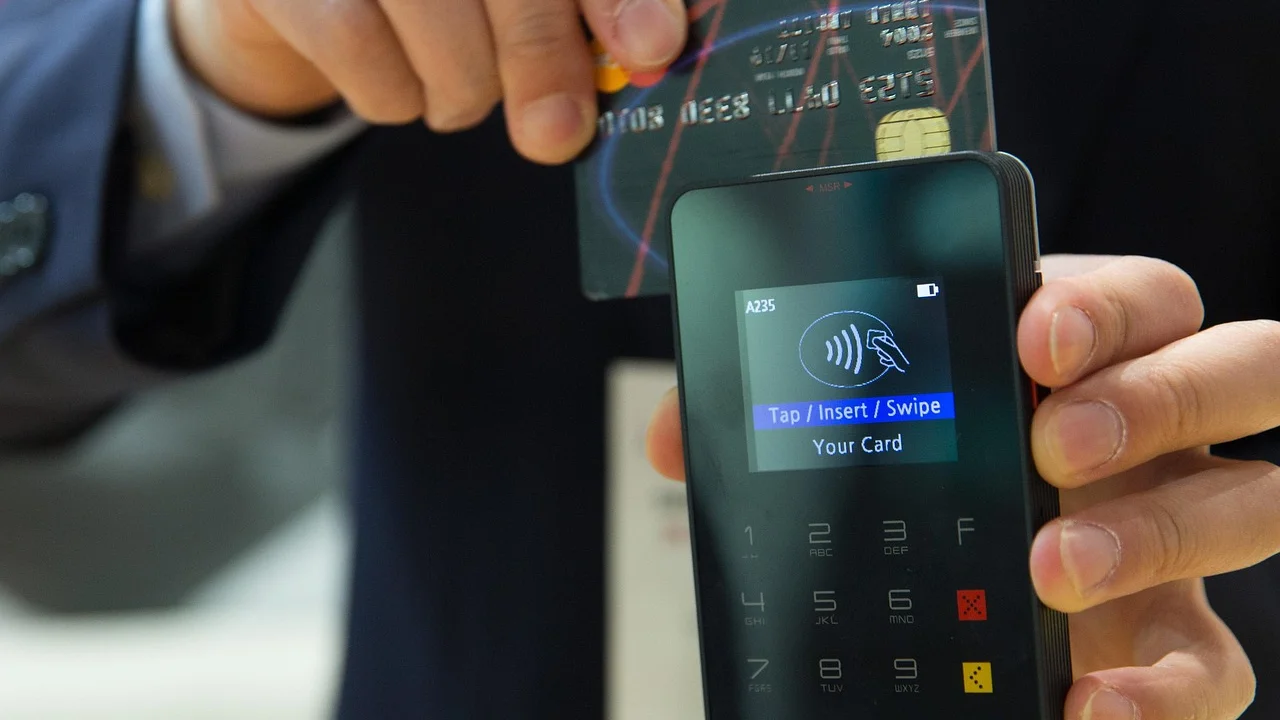
Reserve uma rotina semanal ou diária, conforme o movimento do negócio. Registre a venda no controle interno, consulte o relatório da plataforma e compare com a conta que recebe os valores. Se houver divergência, guarde comprovantes e abra atendimento pelo canal oficial da empresa contratada.
Modelo simples de controle
Uma planilha ou sistema de gestão pode reunir data da venda, valor bruto, modalidade, número de parcelas, taxa, valor líquido, previsão de recebimento, cliente quando necessário e situação do pedido. Não é preciso complicar: o importante é que o método seja atualizado e permita visualizar o dinheiro que já está disponível e o que ainda será recebido.
Separar as finanças pessoais das empresariais também é uma medida valiosa. Mesmo para quem trabalha por conta própria, misturar despesas domésticas com o saldo de vendas dificulta saber se a atividade é lucrativa. Para formalizados, materiais de orientação do Portal do Empreendedor podem ajudar a compreender obrigações e serviços relacionados ao pequeno negócio.
Perguntas frequentes
Preciso ter CNPJ para aceitar cartão?
Depende da instituição escolhida. Há soluções voltadas a pessoas físicas e outras destinadas a MEI ou empresas. Ter CNPJ pode ampliar opções de cadastro e gestão, mas não é uma exigência universal. Leia os critérios da plataforma e mantenha os dados cadastrais corretos.
Posso cobrar um valor diferente no cartão?
A diferenciação de preço conforme a forma ou o prazo de pagamento pode ser permitida, desde que o consumidor seja informado de forma clara, prévia e visível. Evite acrescentar valores sem aviso no momento de passar o cartão. Defina uma política transparente e aplique-a de modo consistente.
O que fazer se a venda foi aprovada, mas o dinheiro não apareceu?
Primeiro, confira o prazo contratado para aquela modalidade de venda. Depois, verifique o histórico da transação, se houve estorno, antecipação ou pendência cadastral. Se o prazo tiver vencido, reúna o identificador da operação e os comprovantes para contatar o suporte oficial da instituição.
É seguro aceitar pagamento por aproximação?
O pagamento por aproximação usa tecnologias de segurança do emissor do cartão e pode exigir autenticação em determinadas situações. Para o comerciante, os cuidados principais são conferir o valor antes da cobrança, confirmar a aprovação no equipamento e proteger o acesso à maquininha e ao aplicativo.
Conclusão
Aceitar cartão pode tornar o pequeno negócio mais acessível a diferentes perfis de clientes, mas a decisão funciona melhor quando vem acompanhada de planejamento. A solução escolhida deve atender à realidade das vendas, à disponibilidade de internet, ao prazo de recebimento desejado e ao orçamento para taxas e equipamentos.
Compare condições com calma, leia as regras de contratação, faça testes antes de depender do recurso no atendimento e mantenha uma rotina de conciliação. Com transparência na cobrança, proteção dos dados e controle sobre o fluxo de caixa, o cartão se transforma em uma ferramenta prática para apoiar a operação, e não em uma fonte de custos inesperados.
Referências
- Banco Central do Brasil — Arranjos e instituições de pagamento.
- Presidência da República — Lei nº 8.078/1990, Código de Defesa do Consumidor.
- Presidência da República — Lei nº 13.709/2018, Lei Geral de Proteção de Dados Pessoais.
- Portal do Empreendedor — Serviços e orientações para MEI.
Escrito por
Editor-chefe e redator
Editor-chefe do O Valor da Educação, escreve tutoriais e guias de tecnologia com foco em clareza, pesquisa cuidadosa e aplicação prática no dia a dia.